Sì, nel 2026 un’impresa può ancora agevolare il proprio impianto fotovoltaico con la Transizione 5.0, ma le regole non sono più quelle del 2024 e del 2025: la Legge di Bilancio 2026 ha sostituito il credito d’imposta con una maggiorazione dell’ammortamento ai fini IRES e IRPEF, il cosiddetto iperammortamento, e il fotovoltaico può generare il beneficio anche da solo, purché i moduli rispettino requisiti precisi di origine europea e di efficienza. In questa guida facciamo chiarezza su chi può accedere, quali impianti sono ammessi, quanto vale l’agevolazione e come si svolge la pratica sulla piattaforma del GSE.
In breve
- Il Nuovo Piano Transizione 5.0 funziona come iperammortamento: il costo dell’investimento si deduce maggiorato del 180%, del 100% o del 50% a seconda degli scaglioni di spesa.
- Il fotovoltaico per l’autoconsumo è agevolabile anche senza acquistare macchinari digitali, a differenza del vecchio credito d’imposta.
- Sono ammessi solo impianti con moduli e celle prodotti nell’Unione europea e con efficienza di cella elevata; la producibilità non può superare il 105% del fabbisogno.
- La misura è riservata alle imprese: i privati restano fuori e devono guardare ad altri strumenti.
- La pratica passa dal portale GSE in tre momenti (comunicazione preventiva, conferma, completamento), con una data di completamento compresa tra il 1° gennaio 2026 e il 30 settembre 2028.
Indice
- Dal credito d’imposta all’iperammortamento: cosa è cambiato
- Chi può accedere (e perché i privati restano esclusi)
- Quali impianti fotovoltaici sono ammessi
- Quanto vale l’iperammortamento
- La procedura sul portale GSE, passo per passo
- Gli errori che fanno perdere l’agevolazione
- Il nostro punto di vista
- Valutiamo insieme il vostro impianto
- Domande frequenti
- Fonti
Dal credito d’imposta all’iperammortamento: cosa è cambiato
Per capire le informazioni (spesso contraddittorie) che circolano in rete, conviene distinguere due misure che portano lo stesso nome.
Il Piano Transizione 5.0 del 2024–2025
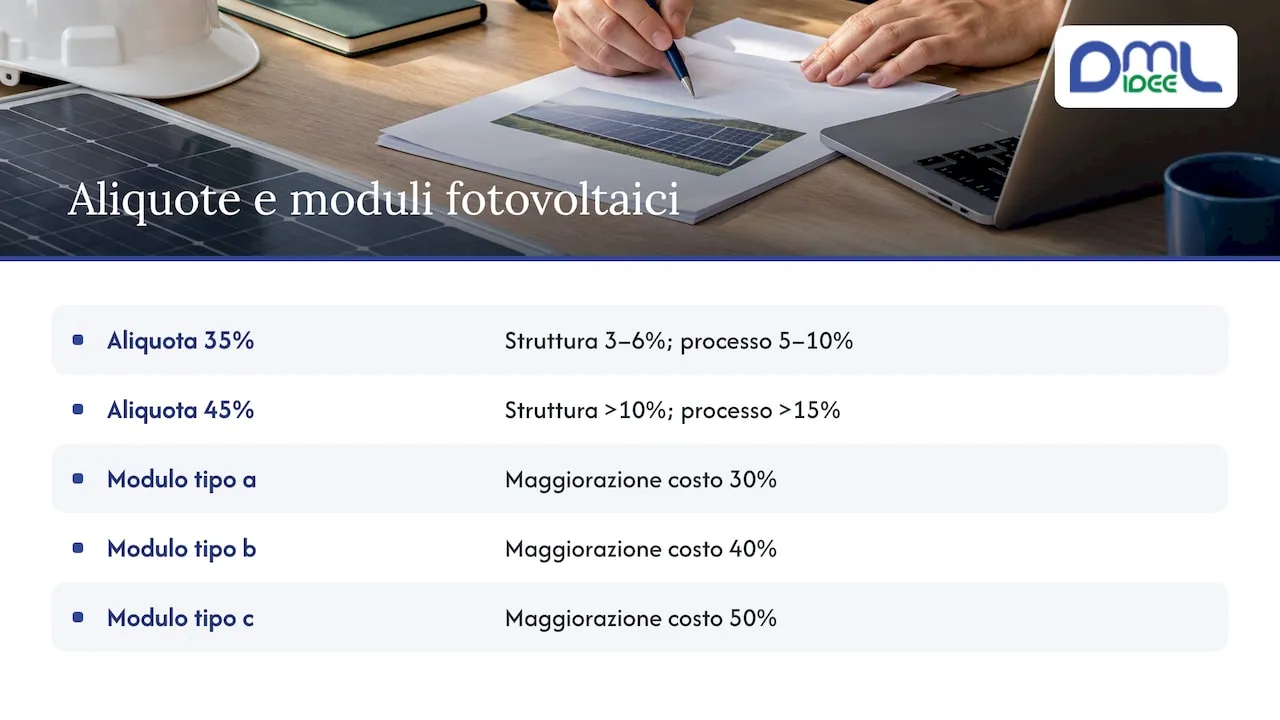
Il Piano originario è stato istituito dall’articolo 38 del decreto legge 19/2024 e riconosceva un credito d’imposta alle imprese residenti in Italia (e alle stabili organizzazioni di soggetti non residenti) che nel 2024 e nel 2025 effettuavano nuovi investimenti in strutture produttive italiane, all’interno di progetti di innovazione capaci di ridurre i consumi energetici. L’aliquota dipendeva dal risparmio ottenuto: secondo la tabella pubblicata dal Ministero delle Imprese e del Made in Italy, si andava dal 35% (riduzione dei consumi della struttura produttiva tra il 3% e il 6%, oppure del processo tra il 5% e il 10%) fino al 45% (oltre il 10% per la struttura, oltre il 15% per il processo).
In quel regime il fotovoltaico era un investimento “subordinato”: si poteva agevolare solo se abbinato a beni strumentali 4.0, con una maggiorazione del costo ammissibile che la norma ha poi fissato al 30% per i moduli di tipo a) e al 40% e al 50% per i moduli di tipo b) e c). È per questo che molti articoli, anche ben posizionati, ripetono ancora che “il solo fotovoltaico non basta”: era vero per il vecchio Piano, non lo è più per quello nuovo.
Nel 2026 il Governo è intervenuto anche sulle domande rimaste in sospeso del vecchio regime: con il decreto legge 27 marzo 2026, n. 38 ha ridotto in modo significativo il beneficio per una parte delle imprese, e un successivo decreto di aprile ha poi corretto l’impostazione per le imprese in lista d’attesa. Se avete una pratica 2024–2025 ancora aperta, la situazione va verificata caso per caso con il vostro commercialista sulla base degli avvisi del GSE.
Il Nuovo Piano Transizione 5.0 dal 2026
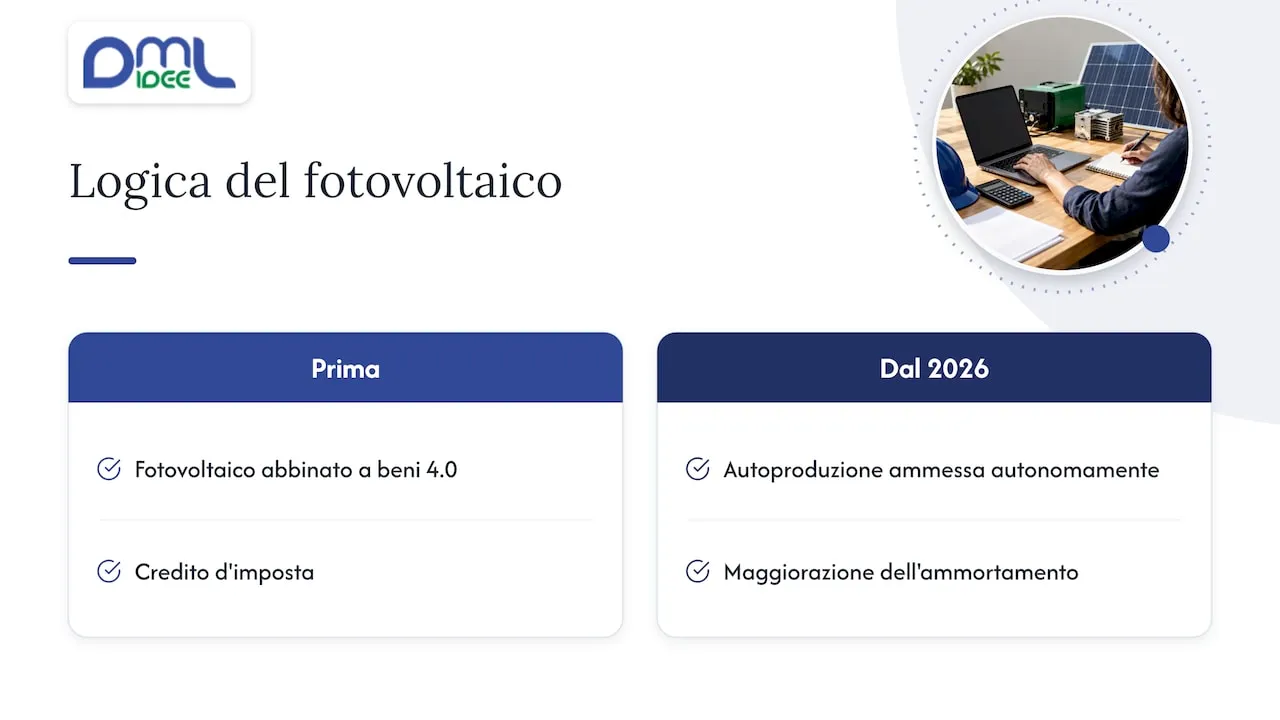
La Legge di Bilancio 2026 ha ridisegnato la misura: niente più credito d’imposta, ma una maggiorazione dell’ammortamento sui beni agevolati. Le modalità attuative sono contenute nel decreto interministeriale del 7 maggio 2026, mentre il decreto direttoriale del 10 giugno 2026 ha fissato i termini e approvato i modelli di comunicazione. Dal 12 giugno 2026 è operativa sul portale del GSE la piattaforma per la prenotazione dell’iperammortamento, che riguarda sia i beni strumentali tecnologicamente avanzati sia l’autoproduzione di energia da fonti rinnovabili.
La novità più rilevante per chi pensa al fotovoltaico è che il nuovo impianto normativo supera la logica degli investimenti “trainanti”: gli impianti per l’autoproduzione di energia rinnovabile possono generare il beneficio autonomamente, senza essere collegati all’acquisto di macchinari o software.
Chi può accedere (e perché i privati restano esclusi)
La Transizione 5.0, vecchia e nuova, è un’agevolazione per le imprese: società, ditte individuali e attività produttive che sostengono investimenti in beni strumentali destinati a strutture produttive in Italia. Il beneficio si traduce in una deduzione più alta del costo ammortizzato, quindi ha senso solo per chi ha un reddito d’impresa su cui applicare IRES o IRPEF.
Il proprietario di un’abitazione che installa un impianto sul tetto di casa non può quindi usare questo strumento. Per i privati esistono altre strade (in particolare le detrazioni fiscali per gli interventi sulla casa), e la convenienza va valutata sui consumi reali: ne parliamo nella nostra guida al fotovoltaico residenziale e ai tempi di rientro. Le aziende agricole, invece, possono valutare anche strumenti dedicati come il bando Parco Agrisolare, da confrontare con l’iperammortamento.
Quali impianti fotovoltaici sono ammessi
Qui si gioca la maggior parte delle pratiche, perché i requisiti tecnici sono stringenti e vanno verificati prima di firmare l’ordine dei materiali.
Moduli di origine europea ad alta efficienza
Secondo il quadro riassunto da BibLus, sono agevolabili esclusivamente gli impianti con i moduli previsti dall’articolo 12, comma 1, lettere b) e c), del decreto legge 181/2023:
- Lettera b): moduli fotovoltaici con celle, gli uni e le altre prodotti negli Stati membri dell’Unione europea, con un’efficienza a livello di cella almeno pari al 23,5%.
- Lettera c): moduli prodotti nell’Unione europea composti da celle bifacciali a eterogiunzione di silicio o tandem, anch’esse prodotte nell’Unione europea, con un’efficienza di cella almeno pari al 24%.
In pratica, un modulo assemblato in Europa con celle extra UE non basta, così come non basta un modulo europeo con celle di efficienza inferiore alla soglia. La documentazione del produttore (schede tecniche e attestazioni di origine) diventa parte integrante della pratica.
Dimensionamento sul fabbisogno reale
La producibilità massima attesa dell’impianto non può superare il 105% del fabbisogno energetico della struttura, calcolato sui consumi medi annui registrati nell’esercizio precedente alla comunicazione preventiva. È un vincolo che premia chi parte da un’analisi seria delle bollette: sovradimensionare l’impianto “per stare larghi” significa uscire dai requisiti.
Accumulo e limiti di costo
Sono agevolabili anche i sistemi di accumulo asserviti agli impianti ammessi, con un limite operativo da tenere presente: secondo la guida alla piattaforma del GSE si può inserire al massimo un sistema di accumulo per ogni richiesta. Il decreto attuativo individua inoltre costi massimi ammissibili per gli impianti a fonti rinnovabili e per gli accumuli, differenziati per fonte, potenza e tipologia: la parte di spesa che li supera non genera maggiorazione. Per scegliere capacità e tecnologia della batteria rimandiamo alla nostra guida pratica ai sistemi di accumulo.
Quanto vale l’iperammortamento
La maggiorazione si applica al costo di acquisizione dei beni per scaglioni di investimento:
| Quota di investimento | Maggiorazione del costo |
|---|---|
| Fino a 2,5 milioni di euro | +180% |
| Oltre 2,5 e fino a 10 milioni di euro | +100% |
| Oltre 10 e fino a 20 milioni di euro | +50% |
Fonte delle percentuali: BibLus, Nuova Transizione 5.0 per il 2026.
Un esempio di calcolo
Prendiamo una PMI che investe 150.000 € in un impianto fotovoltaico con moduli ammessi, interamente nel primo scaglione. Oltre al normale ammortamento del costo (150.000 €), l’impresa può dedurre una quota aggiuntiva pari al 180%, cioè 270.000 €, distribuita lungo il periodo di ammortamento del bene. Ipotizzando, solo a fini illustrativi, un’aliquota del 24% sul reddito d’impresa, il risparmio fiscale generato dalla sola maggiorazione vale circa 64.800 €, che si sommano al beneficio ordinario dell’ammortamento e al risparmio in bolletta dato dall’autoconsumo.
Tre avvertenze rendono l’esempio realistico:
- il vantaggio si concretizza solo se l’impresa ha reddito imponibile sufficiente negli anni di ammortamento; un’azienda in perdita ne beneficia più tardi o in misura minore;
- il calcolo esatto dipende dalla forma giuridica (IRES o IRPEF), dai coefficienti di ammortamento e dai limiti di costo ammissibile, quindi va fatto con il commercialista prima di decidere;
- la maggiorazione non incide sull’IRAP, perché la norma la riconosce ai fini IRES e IRPEF.
Per un confronto con le altre agevolazioni disponibili per le imprese trovate una panoramica nella nostra guida agli incentivi per il fotovoltaico aziendale.
La procedura sul portale GSE, passo per passo
La gestione operativa è affidata al Gestore dei Servizi Energetici, che pubblica sulla pagina Come accedere al Nuovo Piano Transizione 5.0 i modelli e le istruzioni aggiornate. Lo schema è il seguente.
- Analisi preliminare. Si ricostruiscono i consumi medi annui dell’esercizio precedente, si dimensiona l’impianto entro il 105% del fabbisogno e si verifica che moduli, celle e accumulo rientrino nei requisiti.
- Comunicazione preventiva. L’impresa prenota l’agevolazione sul portale GSE indicando l’investimento previsto; il canale è aperto dal 12 giugno 2026.
- Comunicazione di conferma. Dopo l’ordine si conferma la prenotazione; il relativo canale è operativo dal 21 luglio 2026, come ricostruito da BibLus.
- Completamento. A investimento concluso si trasmette la documentazione finale: secondo la guida alla piattaforma GSE, la data di completamento dichiarata deve cadere tra il 1° gennaio 2026 e il 30 settembre 2028.
- Monitoraggio. Negli anni successivi l’impresa invia al GSE, a gennaio e a giugno, informazioni periodiche sulla previsione di utilizzo del beneficio e sul piano di ammortamento.
I documenti da preparare
Modelli e allegati obbligatori sono quelli indicati di volta in volta dal GSE, che possono essere aggiornati: la checklist definitiva va presa sempre dalla pagina ufficiale. Nella nostra esperienza, conviene avere pronti fin dall’inizio:
- le bollette o i dati di consumo dell’esercizio precedente, base del calcolo del fabbisogno;
- il progetto dell’impianto con la stima di producibilità;
- le schede tecniche e le attestazioni di origine europea di moduli e celle, con l’efficienza dichiarata;
- preventivi, ordini, fatture e documenti di trasporto riferiti all’investimento;
- la documentazione di collaudo ed entrata in esercizio, che fissa la data di completamento.
Documentare in modo ordinato la produzione e gli effetti energetici di un impianto è una buona pratica in qualunque sistema di incentivi o certificazione: un esempio concreto di cosa documentare sui benefici del fotovoltaico aiuta a capire quali dati raccogliere fin dal giorno dell’installazione. Per gli aspetti più operativi delle pratiche con il Gestore trovate la nostra guida alle pratiche GSE per il fotovoltaico.
Gli errori che fanno perdere l’agevolazione
Dalle pratiche che vediamo, gli inciampi più frequenti sono sempre gli stessi:
- ordinare i moduli prima di verificarne l’origine: un modulo europeo con celle extra UE esclude l’impianto;
- sovradimensionare: superare il 105% del fabbisogno fa decadere i requisiti, anche se l’energia in eccesso verrebbe immessa in rete (di fatto “regalata” a prezzi poco interessanti);
- inserire più accumuli nella stessa richiesta: la piattaforma ne accetta uno per richiesta;
- confondere vecchio e nuovo Piano: le percentuali del credito d’imposta 35–45% non valgono per gli investimenti agevolati con l’iperammortamento;
- trascurare il monitoraggio: le comunicazioni di gennaio e giugno fanno parte degli obblighi dell’impresa.
Il nostro punto di vista
Il Nuovo Piano Transizione 5.0 è, per il fotovoltaico aziendale, più semplice da capire del vecchio: non serve più costruire un progetto di innovazione attorno a un macchinario per agevolare l’impianto sul capannone. In compenso, la partita si sposta tutta sulla qualità tecnica: origine dei componenti, efficienza di cella, dimensionamento sui consumi reali, un solo accumulo per richiesta. Sono scelte che si fanno in fase di progetto e non si correggono dopo.
Per questo, quando un’azienda ci contatta, partiamo sempre dall’analisi delle bollette e solo dopo parliamo di potenza e di componenti. Realizziamo solo impianti fotovoltaici dal 2006, abbiamo superato i 5.182 progetti tra privati e aziende e lavoriamo sul territorio lombardo da oltre vent’anni: l’esperienza ci dice che il beneficio fiscale è un’ottima ragione per anticipare un investimento, ma l’impianto deve stare in piedi prima di tutto sul risparmio energetico. Ci auguriamo che questa guida vi aiuti a fare le domande giuste al vostro commercialista e al vostro installatore.
— Giulia
Valutiamo insieme il vostro impianto
Se la vostra impresa sta valutando il fotovoltaico con l’iperammortamento, possiamo partire da un’analisi preliminare della bolletta per stimare il fabbisogno e dimensionare correttamente l’impianto, per poi seguire progettazione, installazione chiavi in mano ed eventuale sistema di accumulo. Scoprite i nostri impianti fotovoltaici chiavi in mano per aziende e richiedete un primo confronto con il nostro team.
Domande frequenti
La Transizione 5.0 per il fotovoltaico è ancora attiva nel 2026?
Sì, ma nella forma del Nuovo Piano Transizione 5.0, basato sull’iperammortamento anziché sul credito d’imposta. La piattaforma GSE per le comunicazioni è operativa dal 12 giugno 2026 e la data di completamento dell’investimento deve rientrare tra il 1° gennaio 2026 e il 30 settembre 2028.
La Transizione 5.0 è stata prorogata?
Il credito d’imposta del 2024–2025 non è stato prorogato tale e quale: la Legge di Bilancio 2026 lo ha sostituito con una maggiorazione dell’ammortamento. Le pratiche del vecchio regime ancora aperte seguono regole proprie, modificate dai decreti di marzo e aprile 2026.
Il solo impianto fotovoltaico dà diritto all’agevolazione?
Con il nuovo Piano sì: gli impianti per l’autoproduzione di energia rinnovabile destinata all’autoconsumo possono generare il beneficio anche senza l’acquisto di altri beni strumentali. Devono però montare moduli e celle prodotti nell’Unione europea con l’efficienza minima richiesta ed essere dimensionati entro il 105% del fabbisogno.
Quali documenti servono per la pratica GSE?
Servono i dati di consumo dell’esercizio precedente, il progetto con la stima di producibilità, le schede e le attestazioni di origine dei moduli, ordini e fatture e la documentazione di completamento. L’elenco ufficiale e i modelli aggiornati sono pubblicati dal GSE nella sezione dedicata al Nuovo Piano Transizione 5.0.
Fonti
- Gazzetta Ufficiale, D.L. 19/2024, articolo 38
- MIMIT, Piano Transizione 5.0
- GSE, Nuovo Piano Transizione 5.0: come accedere
- GSE, Guida alla piattaforma del Nuovo Piano Transizione 5.0
- BibLus, Nuova Transizione 5.0 per il 2026
- QualEnergia, Dl Fiscale e Transizione 5.0